MoneyWise: Finance & Budget
- 2.00المراجعات
- 4.5
- المطوّر
- SSon Studio
- تاريخ الإصدار
- 01/06/2026
لقطات الشاشة
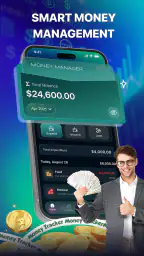
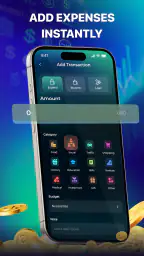
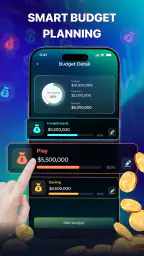
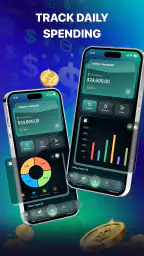
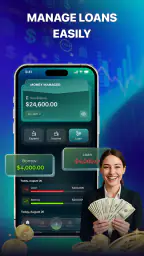
عندما أجرّب تطبيقًا لإدارة المال، لا أبدأ بالسؤال عن عدد الأزرار أو شكل الرسوم البيانية، بل أسأل نفسي: هل يساعدني على فهم إنفاقي من دون أن يجعلني أشعر بأنني فقدت السيطرة على بياناتي؟ هذا هو المدخل المناسب إلى MoneyWise: Finance & Budget، وهو تطبيق مالي مجاني من تطوير SSon Studio، مخصص لتسجيل المصروفات وتنظيم الميزانية بطريقة مباشرة.
انطباعي الأول عنه أنه يحاول حل مشكلة يومية واضحة: المال يخرج في مبالغ صغيرة، ثم نكتشف في نهاية الشهر أن مجموعها أكبر بكثير مما توقعنا. بدل الاعتماد على الذاكرة أو ملاحظات متناثرة، يمنحك التطبيق مكانًا واحدًا لترتيب ما تنفقه ومراجعة الصورة العامة. هذه الفكرة ليست جديدة، لكن قيمة التطبيق تظهر في مدى سهولة تحويلها إلى عادة فعلية.
يعمل التطبيق على أجهزة أندرويد التي تستخدم الإصدار 7.0 أو أحدث، وهو مناسب للجميع تقريبًا من ناحية العمر، إذ يحمل تصنيف PEGI 3. كما أن وجوده مجانًا يجعله تجربة منخفضة المخاطرة لمن يريد اختبار أسلوب جديد في متابعة المال قبل الالتزام بخدمة مدفوعة.
هل يمنحك MoneyWise سيطرة واضحة على ميزانيتك؟
الثقة تبدأ من طريقة استخدام التطبيق
في التطبيقات المالية، الثقة لا تأتي من الاسم وحده ولا من واجهة جميلة. أنا أحتاج إلى معرفة ما الذي أُدخله بنفسي، وما الذي أختار مشاركته، وما الذي أستطيع تعديله أو حذفه لاحقًا. لذلك أتعامل مع MoneyWise كدفتر مالي رقمي، وليس كبديل تلقائي عن البنك أو مستشار مالي.
هذا الفرق مهم. التطبيق يساعدك على تنظيم المعلومات التي تسجلها، لكنه لا ينبغي أن يكون المكان الوحيد الذي تعتمد عليه لاتخاذ قرار مالي كبير. فائدته الأساسية يومية وعملية: تسجيل عملية شراء، متابعة فئة معينة من المصروفات، ثم مقارنة سلوكك بالميزانية التي وضعتها لنفسك.
يحمل التطبيق تقييمًا متوسطه 4.5 من المستخدمين، مع أكثر من ألف تقييم بقليل، كما تجاوز عدد مرات تثبيته نصف مليون. هذه مؤشرات على اهتمام واسع به، لكنها لا تعني أن التجربة ستكون مثالية لكل شخص. أنا أراها سببًا جيدًا للتجربة، لا سببًا للتخلي عن الحكم الشخصي بعد الاستخدام.
التطبيق من فئة الشؤون المالية، ونسخته الحالية هي 1.0.6. وجود رقم إصدار محدد يساعدني على فهم أن التجربة قد تتغير مع التحديثات، لذلك لا أتعامل مع أي سلوك حالي باعتباره ثابتًا إلى الأبد. عند استخدام أداة مالية، من المفيد مراجعة الشاشة التي تظهر عند أول تشغيل وبعد كل تحديث، خصوصًا إذا ظهرت خيارات جديدة تتعلق بالحساب أو البيانات.
ما الذي أفعله قبل إدخال تفاصيل حساسة؟
أنصح بالبدء بمعلومات عامة بدل تسجيل كل شيء دفعة واحدة. يمكنك اختبار طريقة إدخال المصروفات باستخدام مشتريات بسيطة، مثل القهوة أو المواصلات، ثم مشاهدة ما إذا كان أسلوب التصنيف يناسبك. هذه الخطوة تكشف بسرعة إن كان التطبيق عمليًا لك، من دون أن تحول عملية التجربة إلى مشروع طويل.
أنا لا أبدأ بإضافة تفاصيل مالية دقيقة جدًا أو معلومات لا يحتاجها التطبيق لتنظيم الميزانية. القاعدة المفيدة هنا هي: أدخل الحد الأدنى الذي يساعدك على رؤية عاداتك. إذا كان هدفك معرفة إنفاقك على الطعام، فأنت تحتاج إلى مبلغ العملية وفئتها وربما تاريخها، لا إلى كتابة وصف طويل لكل عملية.
ومن المفيد أيضًا فصل الميزانية الشخصية عن أي قرار مصرفي فعلي. عندما ترى أن فئة معينة تستهلك جزءًا كبيرًا من دخلك، لا يعني ذلك تلقائيًا أن الحل هو إلغاء كل شيء. التطبيق يوضح النمط؛ أما القرار فيحتاج إلى النظر في الالتزامات الثابتة، والدخل المتغير، والاحتياجات الحقيقية.
التحكم في البيانات يحتاج إلى سلوك واعٍ
أهم نصيحة أقدمها لمستخدم جديد هي أن يقرأ كل طلب يظهر أمامه بدل الضغط على زر المتابعة بسرعة. إذا طلب التطبيق إذنًا أو عرض خيارًا يتعلق بالحساب أو الإشعارات أو الوصول إلى معلومات أخرى، اسأل نفسك هل تحتاج هذه الوظيفة فعلًا؟ لا أتعامل مع أي إذن على أنه ضروري لمجرد أن التطبيق مالي.
كما أنني أراجع إعدادات الهاتف بعد التثبيت، لا لأن هناك مشكلة مؤكدة، بل لأن هذه عادة جيدة مع أي أداة تتعامل مع معلومات شخصية. أتحقق من الأذونات الممنوحة، وألغي ما لا أحتاج إليه، وأتأكد من أن الإشعارات لا تعرض مبالغ أو تفاصيل مالية على شاشة القفل إذا كان الهاتف يستخدمه أشخاص آخرون.
هذه النقطة تصبح أكثر أهمية عند استخدام التطبيق في هاتف مشترك أو جهاز تتركه أحيانًا على المكتب. إشعار قصير قد يكشف معلومة لا تريد ظهورها أمام الآخرين. لذلك أفضّل تعطيل معاينات الإشعارات الحساسة من إعدادات الهاتف إن لم تكن ضرورية لروتيني.
لحظات تحتاج إلى حذر إضافي
أكثر لحظة حساسة ليست عند تسجيل شراء صغير، بل عند بناء صورة مالية كاملة داخل التطبيق. عندما تضيف الدخل، والالتزامات، والمصروفات المتكررة، يصبح الهاتف مكانًا يحتوي على تفاصيل يمكن أن ترسم نمط حياتك. لهذا أتعامل مع كل إدخال باعتباره معلومة شخصية، حتى لو بدا منفردًا غير مهم.
إذا كنت تستخدم التطبيق لتتبع مصروفات الأسرة، فاحصل على موافقة واضحة من الأشخاص المعنيين قبل تسجيل تفاصيل تخصهم. لا أرى أن تنظيم ميزانية مشتركة يبرر تلقائيًا إدخال معلومات الآخرين من دون علمهم. من الأفضل الاتفاق على مستوى التفاصيل: هل نحتاج إلى مبلغ إجمالي للفئة، أم إلى كل عملية على حدة؟
هناك موقف آخر يستحق الانتباه: الهاتف المفقود أو الذي يصل إليه شخص آخر. لا أعتبر وجود تطبيق مالي على الهاتف سببًا للقلق وحده، لكنني أتصرف بحذر عملي؛ أستخدم قفل الجهاز، وأتجنب ترك الشاشة مفتوحة، وأراجع ما يظهر في التنبيهات. هذه إجراءات بسيطة، لكنها تحافظ على مساحة أكبر من التحكم الشخصي.
كيف أستخدمه في يوم عادي؟
لنفترض أنني خرجت للتسوق خلال أسبوع مزدحم. دفعت مبلغًا للمواصلات، ثم اشتريت غداء، وبعد ساعات دفعت قيمة اشتراك صغير أو مستلزم منزلي. من السهل أن أتذكر العملية الكبيرة وأنسى المبالغ الصغيرة. هنا أفتح MoneyWise بعد كل عملية أو في نهاية اليوم، وأسجلها في فئتها بدل تأجيلها إلى نهاية الشهر.
الفائدة العملية من التسجيل السريع ليست في معرفة مجموع اليوم فقط. بعد عدة أيام أستطيع ملاحظة أن المشكلة ليست في شراء واحد، بل في تكرار نوع معين من المصروفات. عندها أضع حدًا واقعيًا للفئة، وأترك مساحة للمصاريف غير المنتظمة بدل بناء ميزانية مثالية تنهار عند أول ظرف.
أفضل وقت للمراجعة عندي هو نهاية الأسبوع، لا نهاية الشهر فقط. المراجعة الأسبوعية تجعل تصحيح المسار أسهل؛ فإذا ارتفع الإنفاق على فئة معينة، أستطيع تخفيفه في الأيام التالية. أما الانتظار حتى نهاية الشهر فيحوّل التطبيق إلى سجل للماضي بدل أن يكون أداة تساعدني على اتخاذ قرار قريب.
ومن الحيل المفيدة أن تكتب سببًا مختصرًا للمصروف غير المعتاد عندما تسجله، إذا كان التطبيق يتيح مساحة لذلك ضمن طريقة إدخالك. بعد فترة، ستعرف هل كان الإنفاق استثنائيًا فعلًا أم يتكرر تحت أسماء مختلفة. هذه الملاحظة الصغيرة تمنعني من خداع نفسي بتسمية المصروفات المتكررة “طارئة”.
الميزانية الواقعية أفضل من الميزانية المثالية
قد يغريك أي مدير أموال بوضع حدود صارمة لكل شيء. لكنني أجد أن الميزانية الناجحة هي التي تعكس حياتك الحقيقية. إذا كنت تنفق على المواصلات يوميًا، فلا تضع رقمًا منخفضًا فقط لأنك تتمنى استخدام السيارة أقل. ابدأ بما يحدث فعلًا، ثم عدّل تدريجيًا.
أقسم المصروفات في ذهني إلى ثلاثة أنواع: أشياء لا يمكن تأجيلها، وأشياء مرنة، ومشتريات اختيارية. هذا التقسيم يساعدني على فهم ما الذي يمكن تخفيفه عند الحاجة. التطبيق يصبح أكثر فائدة عندما تستخدمه لاتخاذ هذه القرارات، لا عندما تملأه بأرقام كثيرة من دون تفسير.
ومن المفيد ترك هامش للمصاريف غير المتوقعة. إذا وزعت كل مبلغ على فئات دقيقة، فقد تبدو الميزانية متوازنة على الشاشة لكنها لا تتحمل إصلاحًا بسيطًا أو مناسبة عائلية. أنا أفضل ميزانية أقل أناقة وأكثر واقعية، لأنها تستمر بعد الأسبوع الأول.
مقارنته بالطرق المعتادة
مقابل الملاحظات الورقية أو تطبيق الملاحظات في الهاتف، يمنحك MoneyWise سياقًا أوضح لإدارة المصروفات والميزانيات. الملاحظة النصية سريعة جدًا، لكنها قد تتحول إلى قائمة طويلة يصعب تحليلها. التطبيق المالي المتخصص يناسبني أكثر عندما أريد مراجعة الفئات والحدود بدل مجرد تذكر ما دفعته.
أما مقارنةً بجدول بيانات، فالمفاضلة مختلفة. الجدول يمنح المستخدم المرن حرية كبيرة في بناء معادلات وتصنيفات خاصة، لكنه يحتاج إلى إعداد وصيانة. MoneyWise يبدو أنسب لمن يريد بداية مباشرة ولا يريد تصميم نظام كامل بنفسه. في المقابل، من يحتاج إلى تقارير مخصصة جدًا أو حسابات معقدة قد يجد الجدول أقوى.
وبالنسبة إلى الخدمات التي ترتبط مباشرة بالحسابات البنكية، فهذه قد تكون أريح لمن يكره الإدخال اليدوي، لكنها تتطلب مستوى أعلى من الراحة تجاه ربط الحسابات ومشاركة البيانات مع خدمة خارجية. أنا أفضل في الاستخدام الشخصي أن أبدأ بالتسجيل اليدوي، لأنه يجعلني أرى كل عملية وأفكر فيها، حتى لو كان أبطأ.
أين تظهر نقاط الاحتكاك؟
الإدخال اليدوي هو أكبر اختبار للاستمرارية. إذا كنت لا تتذكر تسجيل المصروفات، فلن تنقذك أفضل ميزانية في العالم. لذلك لا أنصح بالتطبيق لمن يريد نتائج تلقائية تمامًا أو لا يرغب في تخصيص دقائق قصيرة للمراجعة. قوته ترتبط بانتظام المستخدم، لا بمجرد تثبيته.
وقد تشعر أن بعض المشتريات لا تنتمي بوضوح إلى فئة واحدة. شراء من متجر قد يجمع طعامًا وأدوات منزلية، أو قد تدفع مبلغًا مشتركًا لشخص آخر. في هذه الحالات تحتاج إلى قاعدة ثابتة تختارها أنت، مثل تقسيم العملية أو وضعها في الفئة التي تمثل الجزء الأكبر. المهم هو الاتساق، لا الوصول إلى تصنيف مثالي.
كما أن الأرقام لا تشرح دائمًا سبب الإنفاق. إذا وجدت أن فئة الترفيه مرتفعة، فلن تعرف من الرقم وحده هل المشكلة في كثرة الخروج أم في عملية واحدة غير معتادة. لهذا أراجع العمليات الفردية قبل اتخاذ قرار كبير، ولا أتعامل مع الرسم أو المجموع كحكم نهائي على سلوكي.
لمن أنصح به، ومن الأفضل أن يبحث عن بديل؟
أنصح به لمن يريد بداية هادئة في تنظيم المال، خصوصًا من يعتمد حاليًا على الذاكرة أو الملاحظات العشوائية. يناسب أيضًا من يريد متابعة ميزانية شخصية من دون دفع اشتراك، ومن يفضل أن يقرر بنفسه ما الذي يسجله بدل الاعتماد على ربط مصرفي.
قد يكون مناسبًا للطالب أو الموظف الذي يريد معرفة أين يذهب دخله خلال الشهر، وللشخص الذي بدأ يعيش باستقلالية ويحتاج إلى فصل المصروفات الأساسية عن النفقات الاختيارية. كما يمكن أن يفيد الأسرة التي تتفق مسبقًا على طريقة تسجيل مشتركة، مع احترام خصوصية كل فرد.
لكنني لا أراه الخيار الأول لمن يريد إدارة استثمارات، أو محاسبة نشاط تجاري، أو تقارير ضريبية، أو مزامنة مصرفية تلقائية. في هذه الحالات تحتاج إلى أداة متخصصة بهذه الوظائف، لا إلى مدير مصروفات شخصي. كذلك قد يفضل المستخدم الذي يكره إدخال البيانات حلًا آليًا، بشرط أن يكون مستعدًا لمشاركة المعلومات مع خدمة مناسبة له.
الخلاصة التي أصل إليها بعد الاستخدام
أرى أن MoneyWise: Finance & Budget ينجح عندما تستخدمه كعادة قصيرة ومتكررة، لا كحل سحري تفتحه مرة واحدة ثم تنساه. مجاني، يعمل على إصدارات أندرويد قديمة نسبيًا، وتصنيفه العمري يجعله سهل الوصول من ناحية الجمهور. كما أن انتشاره وتقييمه يمنحان بداية مطمئنة، مع بقاء الحاجة إلى تجربة أسلوبه بنفسك.
أهم ما يعجبني في فكرته هو أنه يعيد القرار إلى المستخدم: أنت من يحدد ما تسجل، وكيف تفسر إنفاقك، وما الحد الذي تضعه لكل فئة. وأهم ما يجب تذكره أن هذه الحرية تأتي مع مسؤولية؛ راجع الأذونات والإشعارات، لا تدخل معلومات أكثر من حاجتك، واحمِ الهاتف كما تحمي أي دفتر مالي.
إذا كنت تبحث عن طريقة عملية لتكوين صورة أوضح عن مصروفاتك، فأنا أرى أن تجربته تستحق. ابدأ بفترة قصيرة، وسجل العمليات بانتظام، ثم اسأل نفسك بعد ذلك: هل أصبحت قراراتي أسهل؟ إذا كانت الإجابة نعم، فقد وجدت أداة مناسبة. أما إذا كنت تريد أتمتة كاملة أو إدارة مالية متقدمة، فمن الأفضل اختيار حل مختلف بدل تحميل هذا التطبيق توقعات لا صُمم لها.
أبرز المزايا
- واجهة بسيطة تسهّل تسجيل المصروفات اليومية بسرعة.
- تصنيفات مرنة تساعد على تنظيم النفقات بوضوح.
- تقارير ورسوم بيانية مفيدة لمتابعة العادات المالية.
- يدعم إعداد ميزانيات متعددة لأهداف أو حسابات مختلفة.
- إمكانية العمل دون اتصال بالإنترنت في معظم الوظائف.
القيود
- قد تحتاج بعض الميزات المتقدمة إلى شراء النسخة المدفوعة.
- إدخال البيانات يدويًا قد يصبح مرهقًا مع كثرة المعاملات.
- خيارات المزامنة بين الأجهزة قد تكون محدودة.
- لا يناسب من يبحث عن ربط مباشر بالحسابات البنكية.
- قد تبدو الإعدادات المالية مربكة للمستخدم الجديد.
الأسئلة الشائعة
ما هو تطبيق MoneyWise: Finance & Budget، وما الفائدة الأساسية منه؟
MoneyWise: Finance & Budget هو تطبيق مخصص لمساعدتك على تنظيم أموالك اليومية ومتابعة الدخل والمصروفات بطريقة أكثر وضوحًا. بعد استخدامه، ستتمكن من تسجيل العمليات المالية، تصنيف النفقات، ومراجعة عادات الإنفاق من خلال ملخصات وتقارير تساعدك على معرفة أين يذهب المال. وهو مناسب لمن يريد إدارة ميزانيته الشخصية دون الاعتماد على جداول معقدة.
هل يمكن استخدام MoneyWise لتتبع المصروفات والميزانية الشهرية؟
نعم، يتيح لك التطبيق تسجيل المصروفات والدخل وربطها بفئات مختلفة مثل الطعام، المواصلات، الفواتير، التسوق والترفيه. يمكنك تحديد ميزانية لفترة معينة ثم مقارنة إنفاقك الفعلي بالحدود التي وضعتها. هذه الطريقة مفيدة لاكتشاف المصروفات الزائدة مبكرًا، خصوصًا إذا التزمت بإدخال العمليات المالية بانتظام بعد كل عملية شراء.
هل يدعم MoneyWise أكثر من حساب أو عملة؟
تعتمد خيارات الحسابات والعملات على الإصدار وإعدادات التطبيق المتاحة على جهازك، لذلك من الأفضل مراجعة صفحة التطبيق قبل التنزيل أو التحقق من قائمة الإعدادات بعد التثبيت. في الاستخدام العملي، يحتاج بعض المستخدمين إلى فصل الحساب البنكي عن النقد أو بطاقة الائتمان، كما قد يحتاج المسافرون إلى دعم عملات متعددة، وهي نقطة مهمة ينبغي التأكد منها مسبقًا.
هل بياناتي المالية في MoneyWise آمنة وخصوصية؟
لأن التطبيق يتعامل مع معلومات مالية شخصية، من المهم قراءة سياسة الخصوصية والأذونات المطلوبة قبل إدخال البيانات. عادةً يمكنك استخدام تطبيقات الميزانية دون مشاركة كلمات مرور الحسابات البنكية، لكن مستوى الحماية يختلف بحسب طريقة التخزين والمزامنة التي يعتمدها التطبيق. يُنصح بتفعيل قفل الجهاز أو أي خيار حماية داخل التطبيق، وتجنب إدخال بيانات حساسة غير ضرورية.
هل MoneyWise مناسب للمبتدئين، وهل يحتاج إلى اشتراك مدفوع؟
يُعد التطبيق مناسبًا للمبتدئين الذين يريدون بدء تنظيم أموالهم بطريقة بسيطة، خاصة عند استخدام الفئات والميزانيات والتقارير الأساسية. ومع ذلك، قد تتوفر بعض الأدوات المتقدمة أو إزالة الإعلانات ضمن اشتراك أو عملية شراء داخل التطبيق، وقد تختلف الشروط بين Android وiOS. تحقق من السعر والميزات المجانية قبل التنزيل، وابدأ بالنسخة الأساسية لتقييم مدى ملاءمتها لاحتياجاتك.


